Una cooperativa tessile racconta sul proprio sito di reinvestire i profitti in borse di studio per i figli delle socie. La storia è commovente, la fotografia che l’accompagna mostra bambini sorridenti con lo zaino nuovo. Nessuno dei due elementi, per quanto convincenti, dimostra che quella percentuale di profitto sia mai stata effettivamente reinvestita in quel modo.
Una narrazione ben scritta costa poco e convince facilmente. Un bilancio depositato, verificabile e coerente con la narrazione costa fatica da produrre e ancora di più da falsificare in modo credibile. La differenza fra le due cose è la stessa differenza fra un impegno dichiarato e un impegno dimostrato.
Chi vuole andare oltre la fotografia e la frase toccante ha a disposizione un percorso di verifica accessibile anche senza competenze contabili avanzate, applicabile tanto a una grande realtà quanto a una piccola cooperativa artigianale con pochi soci.
In breve: il metodo in cinque richieste
- Bilancio d’esercizio. Documento contabile depositato, spesso pubblico presso i registri camerali.
- Bilancio sociale. Racconto dell’impatto, utile ma non sostituisce i numeri contabili.
- Compagine sociale. Chi possiede realmente la cooperativa e con quali quote.
- Voce di destinazione utili. La riga specifica del bilancio che dovrebbe corrispondere al progetto dichiarato.
- Coerenza nel tempo. Confronto fra più anni, non un singolo bilancio isolato.
Progetto sociale di una cooperativa: cosa guardare prima di credere alla storia raccontata
Il progetto sociale di una cooperativa, per essere verificabile, deve tradursi in una voce specifica e riconoscibile all’interno dei documenti contabili ufficiali, non restare confinato a un paragrafo del sito web. Una destinazione di utili a un fondo mutualistico, a borse di studio o a un programma di formazione ha sempre una controparte numerica in un documento depositato.
Quando questa corrispondenza esiste ed è coerente nel tempo, la narrazione pubblica guadagna credibilità concreta. Quando la corrispondenza manca, o quando la cooperativa non è disposta a fornire i documenti che la dimostrerebbero, la narrazione resta un’affermazione non verificata, indipendentemente da quanto sia ben scritta o da quante fotografie la accompagnino.
Questo non significa presumere la malafede di ogni cooperativa che comunica un progetto sociale: significa applicare lo stesso livello di verifica che si applicherebbe a qualunque altra affermazione commerciale rilevante, senza lasciare che l’emotività della storia sostituisca il controllo dei fatti.
Il bilancio d’esercizio, il primo documento da chiedere
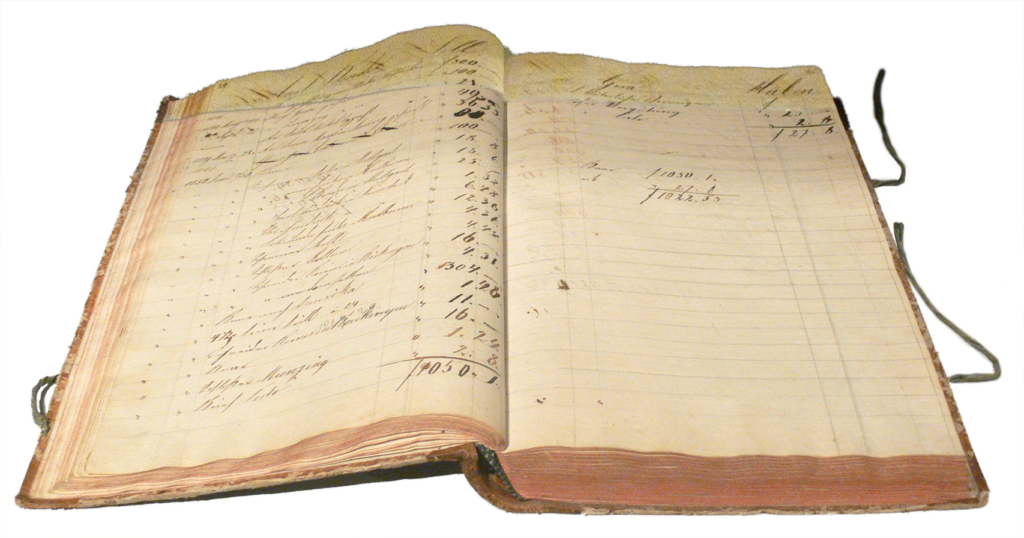
Il bilancio d’esercizio è il documento contabile obbligatorio che ogni cooperativa, come qualunque altra società, deve depositare periodicamente, con lo stato patrimoniale, il conto economico e, per le realtà più strutturate, una nota integrativa che spiega le voci principali.
In molti paesi, incluso il caso italiano, questo documento è accessibile attraverso i registri camerali pubblici, spesso a un costo simbolico per l’estrazione della visura, un accesso che non richiede alcuna relazione diretta con la cooperativa né alcuna autorizzazione speciale da parte sua.
Leggere un bilancio d’esercizio non richiede una laurea in economia: bastano tre voci per farsi un’idea di base, il fatturato complessivo, l’utile o la perdita d’esercizio, e la voce destinazione dell’utile, che indica come la cooperativa ha deciso di impiegare il risultato positivo dell’anno, se presente.
Il bilancio sociale, e perché non è la stessa cosa
Il bilancio sociale è un documento volontario, sempre più diffuso fra le cooperative e i marchi che vogliono comunicare il proprio impatto, che racconta in forma discorsiva e spesso con infografiche l’attività svolta durante l’anno, i beneficiari raggiunti e gli obiettivi futuri.
È un documento utile per capire le intenzioni e la direzione strategica di una cooperativa, ma non ha lo stesso valore probatorio del bilancio d’esercizio: essendo redatto senza un formato standardizzato obbligatorio e senza sempre una verifica esterna indipendente, un bilancio sociale può enfatizzare risultati positivi senza fornire il dato contabile che li sostiene punto per punto.
Il metodo più solido consiste nel leggere i due documenti insieme, verificando che le cifre citate nel bilancio sociale, quando presenti, trovino corrispondenza nelle voci del bilancio d’esercizio depositato per lo stesso periodo.
Chi possiede davvero la cooperativa: la compagine sociale
Una cooperativa che si presenta come guidata dai lavoratori dovrebbe avere una compagine sociale composta in larga parte dagli stessi lavoratori, con un numero di soci proporzionato alla dimensione dell’attività dichiarata. Questa informazione, come il bilancio, è spesso accessibile attraverso i registri pubblici delle imprese.
Un divario ampio fra il numero di dipendenti dichiarati e il numero di soci effettivi può indicare che la struttura cooperativa esiste solo sulla carta, mentre la gestione reale e i benefici della proprietà collettiva restano concentrati in un numero ristretto di persone, un dettaglio che cambia sostanzialmente il significato dell’etichetta cooperativa applicata al progetto. Anche la distribuzione delle quote fra i soci merita attenzione: una cooperativa dove poche persone detengono la maggioranza delle quote si comporta, nella pratica decisionale quotidiana, in modo più simile a una società tradizionale che a un modello realmente partecipativo.
Un ulteriore controllo utile riguarda la rotazione dei soci nel tempo: una compagine sociale che cresce o resta stabile con nuovi ingressi periodici racconta una realtà viva, mentre un numero di soci fermo da molti anni, in un’azienda che dichiara di crescere ed espandersi, merita una domanda diretta su come si concilino le due informazioni.
Quanto del ricavato torna davvero al progetto dichiarato
Un progetto sociale credibile dovrebbe poter indicare, anche in modo approssimativo, quale percentuale del prezzo di vendita di un capo o quale quota dell’utile annuale viene effettivamente destinata all’iniziativa dichiarata, e questa percentuale dovrebbe restare coerente da un anno all’altro, salvo spiegazioni specifiche per eventuali variazioni.
Una comunicazione che parla genericamente di sostegno alla comunità locale, senza mai fornire una percentuale o una cifra assoluta verificabile nel tempo, lascia aperta la possibilità che il contributo reale sia simbolico rispetto al peso che ha nella narrazione pubblica del marchio.
La checklist in sette punti da applicare prima di comprare
- 1. Il bilancio d’esercizio è reperibile presso un registro pubblico o fornito su richiesta diretta.
- 2. Esiste una voce specifica di destinazione utili coerente con il progetto sociale dichiarato.
- 3. Il bilancio sociale, se presente, cita cifre verificabili nel bilancio d’esercizio dello stesso anno.
- 4. La compagine sociale è proporzionata al numero di lavoratori coinvolti nell’attività.
- 5. La percentuale destinata al progetto resta coerente da un anno all’altro, o le variazioni sono spiegate.
- 6. La cooperativa risponde a una richiesta diretta di chiarimento senza evasività.
- 7. Esistono riscontri esterni, come articoli indipendenti o rapporti di enti terzi, non solo comunicazione del marchio stesso.
Un progetto che supera almeno cinque di questi sette controlli offre un livello di garanzia ragionevole. Un progetto che ne supera meno di tre, specialmente se manca il primo punto sull’accessibilità del bilancio, merita un livello di scetticismo proporzionale.
Documenti pubblici e documenti su richiesta
| Documento | Accessibilità tipica | Cosa dimostra |
|---|---|---|
| Bilancio d’esercizio | Registro camerale pubblico | Numeri contabili verificati |
| Bilancio sociale | Sito del marchio, volontario | Racconto dell’impatto dichiarato |
| Compagine sociale | Registro camerale pubblico | Chi possiede realmente la cooperativa |
| Rapporti di enti terzi | Su richiesta o pubblicazioni indipendenti | Riscontro esterno alla narrazione del marchio |
I segnali di allarme in un racconto troppo perfetto
Un racconto che non menziona mai una difficoltà, un obiettivo mancato o un anno in cui il progetto ha rallentato per motivi economici, mostra un livello di perfezione che raramente corrisponde alla realtà di qualunque iniziativa sociale su base continuativa.
Un altro segnale da considerare è la genericità geografica: un progetto che parla di comunità locale o di artigiani del territorio senza mai nominare un luogo specifico, un numero di persone coinvolte o un ente locale di riferimento verificabile lascia aperta la possibilità che i dettagli concreti non esistano affatto dietro la narrazione.
La resistenza a fornire il bilancio d’esercizio quando richiesto direttamente, specialmente quando il documento dovrebbe essere comunque pubblico per legge, è di per sé un segnale che merita attenzione, indipendentemente dalle giustificazioni fornite per il rifiuto.
Cosa può fare chi non ha competenze contabili
Non serve saper leggere un bilancio nel dettaglio per applicare un primo livello di verifica: basta controllare se il documento esiste ed è accessibile, se la voce di destinazione utili è presente, e se il fatturato dichiarato nella comunicazione pubblica è ragionevolmente coerente con quello riportato nel bilancio ufficiale.
Per un’analisi più approfondita, diverse associazioni di consumatori e organizzazioni specializzate in trasparenza della filiera pubblicano periodicamente guide pratiche alla lettura dei bilanci sociali, uno strumento accessibile a chi vuole andare oltre il controllo di base senza dover ricorrere a un professionista.
Il caso delle cooperative molto piccole, dove i documenti non bastano
Alcune cooperative artigianali di dimensioni molto ridotte, con pochi soci e un fatturato limitato, possono avere obblighi di bilancio semplificati che riducono la quantità di informazione disponibile nei registri pubblici, senza che questo implichi necessariamente una minore onestà del progetto.
In questi casi il metodo si adatta: la richiesta diretta di informazioni, la disponibilità a rispondere con dettagli concreti, e la presenza di riscontri esterni come recensioni indipendenti o collaborazioni con enti locali verificabili diventano ancora più importanti per compensare la minore quantità di documentazione formale disponibile.
Una visita diretta al laboratorio, quando geograficamente possibile, o anche solo una videochiamata con chi gestisce la produzione, offre un livello di verifica che nessun documento cartaceo può sostituire del tutto: il modo in cui una persona risponde a domande specifiche e impreviste rivela spesso più di una risposta preparata in anticipo per l’ufficio comunicazione.
Come applicare lo stesso metodo a un marchio più grande
Un marchio di dimensioni maggiori, che comunica un progetto sociale legato a una o più cooperative fornitrici, dovrebbe essere in grado di indicare quali cooperative specifiche sono coinvolte, permettendo così di applicare a ciascuna lo stesso controllo descritto sopra, invece di limitarsi a una dichiarazione generica di collaborazione con l’artigianato locale.
Un marchio che rifiuta di nominare le cooperative con cui collabora, citando genericamente la protezione della proprietà intellettuale o accordi di riservatezza, rende impossibile qualunque verifica indipendente, una situazione che dovrebbe pesare nella valutazione complessiva della credibilità del progetto sociale dichiarato, allo stesso modo con cui si valuta la trasparenza generale di una filiera.
Un marchio più grande dispone in genere di risorse maggiori per produrre una comunicazione curata, un fattore che rende ancora più importante non lasciarsi impressionare dalla qualità grafica del materiale promozionale: un bilancio sociale ben impaginato non è di per sé una prova più solida di un foglio contabile essenziale ma verificabile fornito da una piccola realtà artigianale.
Domande frequenti
Il bilancio d’esercizio di una cooperativa è sempre pubblico?
Nella maggior parte dei paesi con un registro delle imprese strutturato sì, con un accesso spesso a pagamento simbolico. Alcune forme giuridiche più semplici possono avere obblighi di pubblicazione ridotti, ma restano comunque tenute a redigere il documento internamente.
Un’assenza di bilancio sociale significa che il progetto non è credibile?
Non necessariamente, soprattutto per cooperative molto piccole senza le risorse per produrre un documento strutturato. Conta di più la disponibilità a rispondere a domande dirette con informazioni concrete.
Quanto tempo richiede verificare i punti della checklist?
Per i controlli di base, come l’esistenza del bilancio e la coerenza della narrazione, bastano in genere trenta minuti di ricerca sui registri pubblici disponibili online, senza bisogno di competenze specialistiche.
Chi può aiutare a interpretare un bilancio se non si hanno competenze contabili?
Associazioni di consumatori, alcune organizzazioni non profit specializzate in trasparenza della filiera moda, e in alcuni casi commercialisti disponibili a una consulenza rapida su un singolo documento pubblico.
Una cooperativa con utili modesti può comunque avere un progetto sociale credibile?
Sì, la credibilità dipende dalla coerenza fra quanto dichiarato e quanto effettivamente destinato al progetto, non dalla dimensione assoluta della cifra. Anche un contributo piccolo ma verificabile vale più di una promessa grande e non documentata.
Cosa fare se una cooperativa rifiuta di fornire il bilancio su richiesta?
Se il documento dovrebbe essere pubblico per legge, si può comunque recuperarlo tramite il registro camerale competente senza bisogno della collaborazione diretta della cooperativa. Un rifiuto ingiustificato resta comunque un elemento da considerare nella valutazione complessiva della trasparenza del marchio.
Chiedere un bilancio prima di credere a una storia non è diffidenza gratuita verso chi lavora davvero in modo onesto: è il modo più semplice per distinguerlo da chi usa la stessa narrazione senza sostanza dietro. Chi ha davvero un progetto sociale solido non ha motivo di nascondere i numeri che lo dimostrano. Il tempo speso a verificare, quasi sempre meno di un’ora, resta comunque piccolo rispetto al valore di sapere davvero dove finisce il proprio denaro quando si sceglie di premiare un marchio per il suo impegno dichiarato.