Una maglia di fascia media, filato misto, venduta a ottanta euro in un negozio multimarca. La domanda che quasi nessuno si pone davanti al cartellino non è se costi troppo, ma dove finiscano quegli ottanta euro: quanti restano al negozio, quanti al marchio, quanti alla fabbrica e quanti a chi ha materialmente lavorato il capo.
La ripartizione non è un segreto industriale. Si ricostruisce con i moltiplicatori che il settore usa da decenni per passare dal costo di produzione al prezzo all’ingrosso e da lì al prezzo al pubblico. Non è la contabilità di un’azienda reale ed è un esempio costruito con valori correnti: serve a fissare gli ordini di grandezza, non a inchiodare nessuno.
Quello che emerge è meno prevedibile di quanto si dica. La voce che quasi tutti immaginano enorme è piccola, la voce che nessuno considera è la più grande, e c’è un effetto moltiplicatore che spiega perché migliorare la filiera costi molto più di quanto costerebbe farlo.
Ottanta euro, riga per riga
| Voce | Importo | Quota del prezzo |
|---|---|---|
| Imposta sul valore aggiunto | 14,43 € | 18 per cento |
| Margine lordo del punto vendita | 38,50 € | 48 per cento |
| Margine lordo del marchio | 15,60 € | 20 per cento |
| Tessuto e accessori | 6,20 € | 8 per cento |
| Confezione: taglio, cucito, rifinitura | 2,80 € | 3,5 per cento |
| Margine e spese generali del fornitore | 1,30 € | 1,6 per cento |
| Trasporto, dazi, assicurazione | 1,17 € | 1,5 per cento |
La somma delle ultime quattro righe è undici euro e mezzo: è il valore della maglia quando arriva al magazzino del marchio, dazio pagato. Tutto il resto è ciò che accade dopo, in Europa.
La composizione del prezzo di un capo, voce per voce
La composizione del prezzo di un capo si costruisce al contrario rispetto a come la si legge. Non si parte dal costo e si aggiunge un ricarico: si parte dal prezzo a cui il capo deve stare sullo scaffale, si divide per i moltiplicatori attesi e si ottiene il costo massimo che la produzione può avere. Poi si cerca chi lo produca a quella cifra.
I due moltiplicatori sono il cuore del meccanismo. Il primo trasforma il costo di sbarco in prezzo all’ingrosso e sta di norma fra due e tre. Il secondo trasforma il prezzo all’ingrosso in prezzo al dettaglio, al netto dell’imposta, e sta nello stesso intervallo. Applicati uno dopo l’altro producono un fattore complessivo fra cinque e nove.
Nel nostro esempio il fattore complessivo è poco meno di sei. Significa che ogni euro speso in fabbrica diventa quasi sette euro sul cartellino, imposta compresa. È l’informazione più utile di tutto il conto, e ci torneremo alla fine.
L’imposta, la prima voce che se ne va
L’aliquota ordinaria italiana sull’abbigliamento è del ventidue per cento, e si calcola sull’imponibile, non sul prezzo esposto. Su ottanta euro finali l’imposta vale quattordici euro e quarantatré centesimi, cioè circa il diciotto per cento di quello che si paga alla cassa.
È una cifra che sorprende perché la si ricorda al contrario: molti sottraggono il ventidue per cento dal prezzo finale e ottengono un numero più alto di quello reale. Il calcolo corretto divide per uno virgola ventidue.
Questa voce non entra in nessun ragionamento sulla filiera, perché non appartiene a nessuno degli attori della catena. Va però tolta prima di ogni altro conto, altrimenti tutte le percentuali successive risultano sbagliate di un quinto.
Il punto vendita: perché il margine sembra enorme
Trentotto euro e mezzo su ottanta sembrano una cifra fuori scala, e presi da soli lo sarebbero. Quel numero è un margine lordo, cioè la differenza fra prezzo di acquisto e prezzo di vendita, e da lì devono uscire tutte le spese del negozio prima che resti un utile.
Le voci principali sono l’affitto di uno spazio commerciale, il personale di vendita, le utenze, l’allestimento, i sistemi di pagamento e la logistica. A queste si aggiunge la voce che spiega quasi tutto: l’invenduto. Un negozio compra la collezione mesi prima della stagione, senza possibilità di reso al fornitore, e una parte di quella merce verrà venduta scontata o non venduta affatto.
Il moltiplicatore alto, insomma, non serve a guadagnare sul capo venduto a prezzo pieno: serve a coprire i capi venduti a metà prezzo. In un negozio in cui una quota consistente della collezione finisce in saldo, il margine medio effettivo è molto più basso di quello nominale, ed è la ragione per cui il commercio al dettaglio di abbigliamento è un’attività a redditività bassa nonostante le apparenze.
C’è poi una regola che il settore applica quasi ovunque e che cambia il conto: il moltiplicatore non è uguale per tutte le categorie. Su accessori e capi di piccola taglia sale, perché il valore assoluto del margine sarebbe altrimenti troppo basso per coprire lo spazio a scaffale; su capispalla e capi costosi scende, perché un ricarico pieno porterebbe il prezzo fuori mercato. Il numero medio nasconde due comportamenti opposti dentro lo stesso negozio.
Il marchio: che cosa paga con il suo moltiplicatore
Quindici euro e sessanta restano al marchio, e anche questo è un lordo. Da lì escono le voci che non hanno un corrispettivo fisico nel capo e che pure ne determinano l’esistenza.
La prima è lo sviluppo prodotto: disegno, cartamodello, prototipi, giri di campionatura, prove di vestibilità. Un modello arriva in produzione dopo diversi campioni fisici, ciascuno con un costo unitario molto superiore a quello del capo di serie. La seconda è il marketing, che nei marchi che vivono di riconoscibilità è la voce più pesante in assoluto.
Poi ci sono magazzino, logistica, servizio clienti, struttura amministrativa e, di nuovo, l’invenduto proprio. Un marchio che vende all’ingrosso ha meno rischio di magazzino di uno che vende diretto, ma ha in cambio termini di pagamento lunghi e ordini che possono essere cancellati. Su come questi rapporti si riflettano sulla filiera a monte si veda l’analisi in che cosa distingue un marchio equo.
Il costo di sbarco: tessuto, confezione, trasporto
Undici euro e mezzo è quello che il marchio paga davvero per avere la maglia in magazzino in Europa. È la cifra che compare negli ordini di acquisto e su cui si negozia, e si scompone in quattro voci con pesi molto diversi fra loro.
Il tessuto e gli accessori pesano più della metà. La confezione, cioè taglio, cucito e rifinitura, pesa circa un quarto. Il margine e le spese generali del fornitore, che comprendono energia, macchinari, controllo qualità e utile d’impresa, valgono poco più di un euro. Trasporto, dazi doganali e assicurazione chiudono il conto.
La proporzione fra le prime due voci è quella che quasi tutti sbagliano: il materiale costa più del lavoro, e di parecchio. È il motivo per cui una riduzione del costo di produzione passa quasi sempre da un tessuto più economico e non da una paga più bassa, che avrebbe un effetto molto minore sul totale.
Il tessuto, la voce più grande della fabbrica
Sei euro e venti di tessuto su una maglia significano un filato di fascia media e un consumo di poco superiore al peso del capo finito, perché fra il filato e la maglia si perde una quota in scarti, in campioni e in pezzi non conformi.
Il prezzo del filato dipende dalla fibra, dalla finezza e dalla provenienza. Passare da un misto acrilico a una lana merina certificata può moltiplicare per due o per tre questa voce, e sono quattro o sei euro di costo che si trasformano in venti o quaranta euro sul cartellino per effetto dei moltiplicatori. È l’unico modo per spiegare perché lo stesso modello, cambiando solo il filato, cambi fascia di prezzo per intero.
C’è anche una leva silenziosa: il consumo. Un cartamodello studiato per ridurre lo sfrido, una maglia lavorata più corta di due centimetri, un collo con meno filato. Sono decisioni invisibili a chi compra e ben visibili in bilancio, ed è la ragione per cui i capi di una stessa linea si accorciano di anno in anno, come si osserva confrontando i modelli descritti in produzione accelerata e capi che durano meno.
Quanto arriva a chi ha cucito la maglia
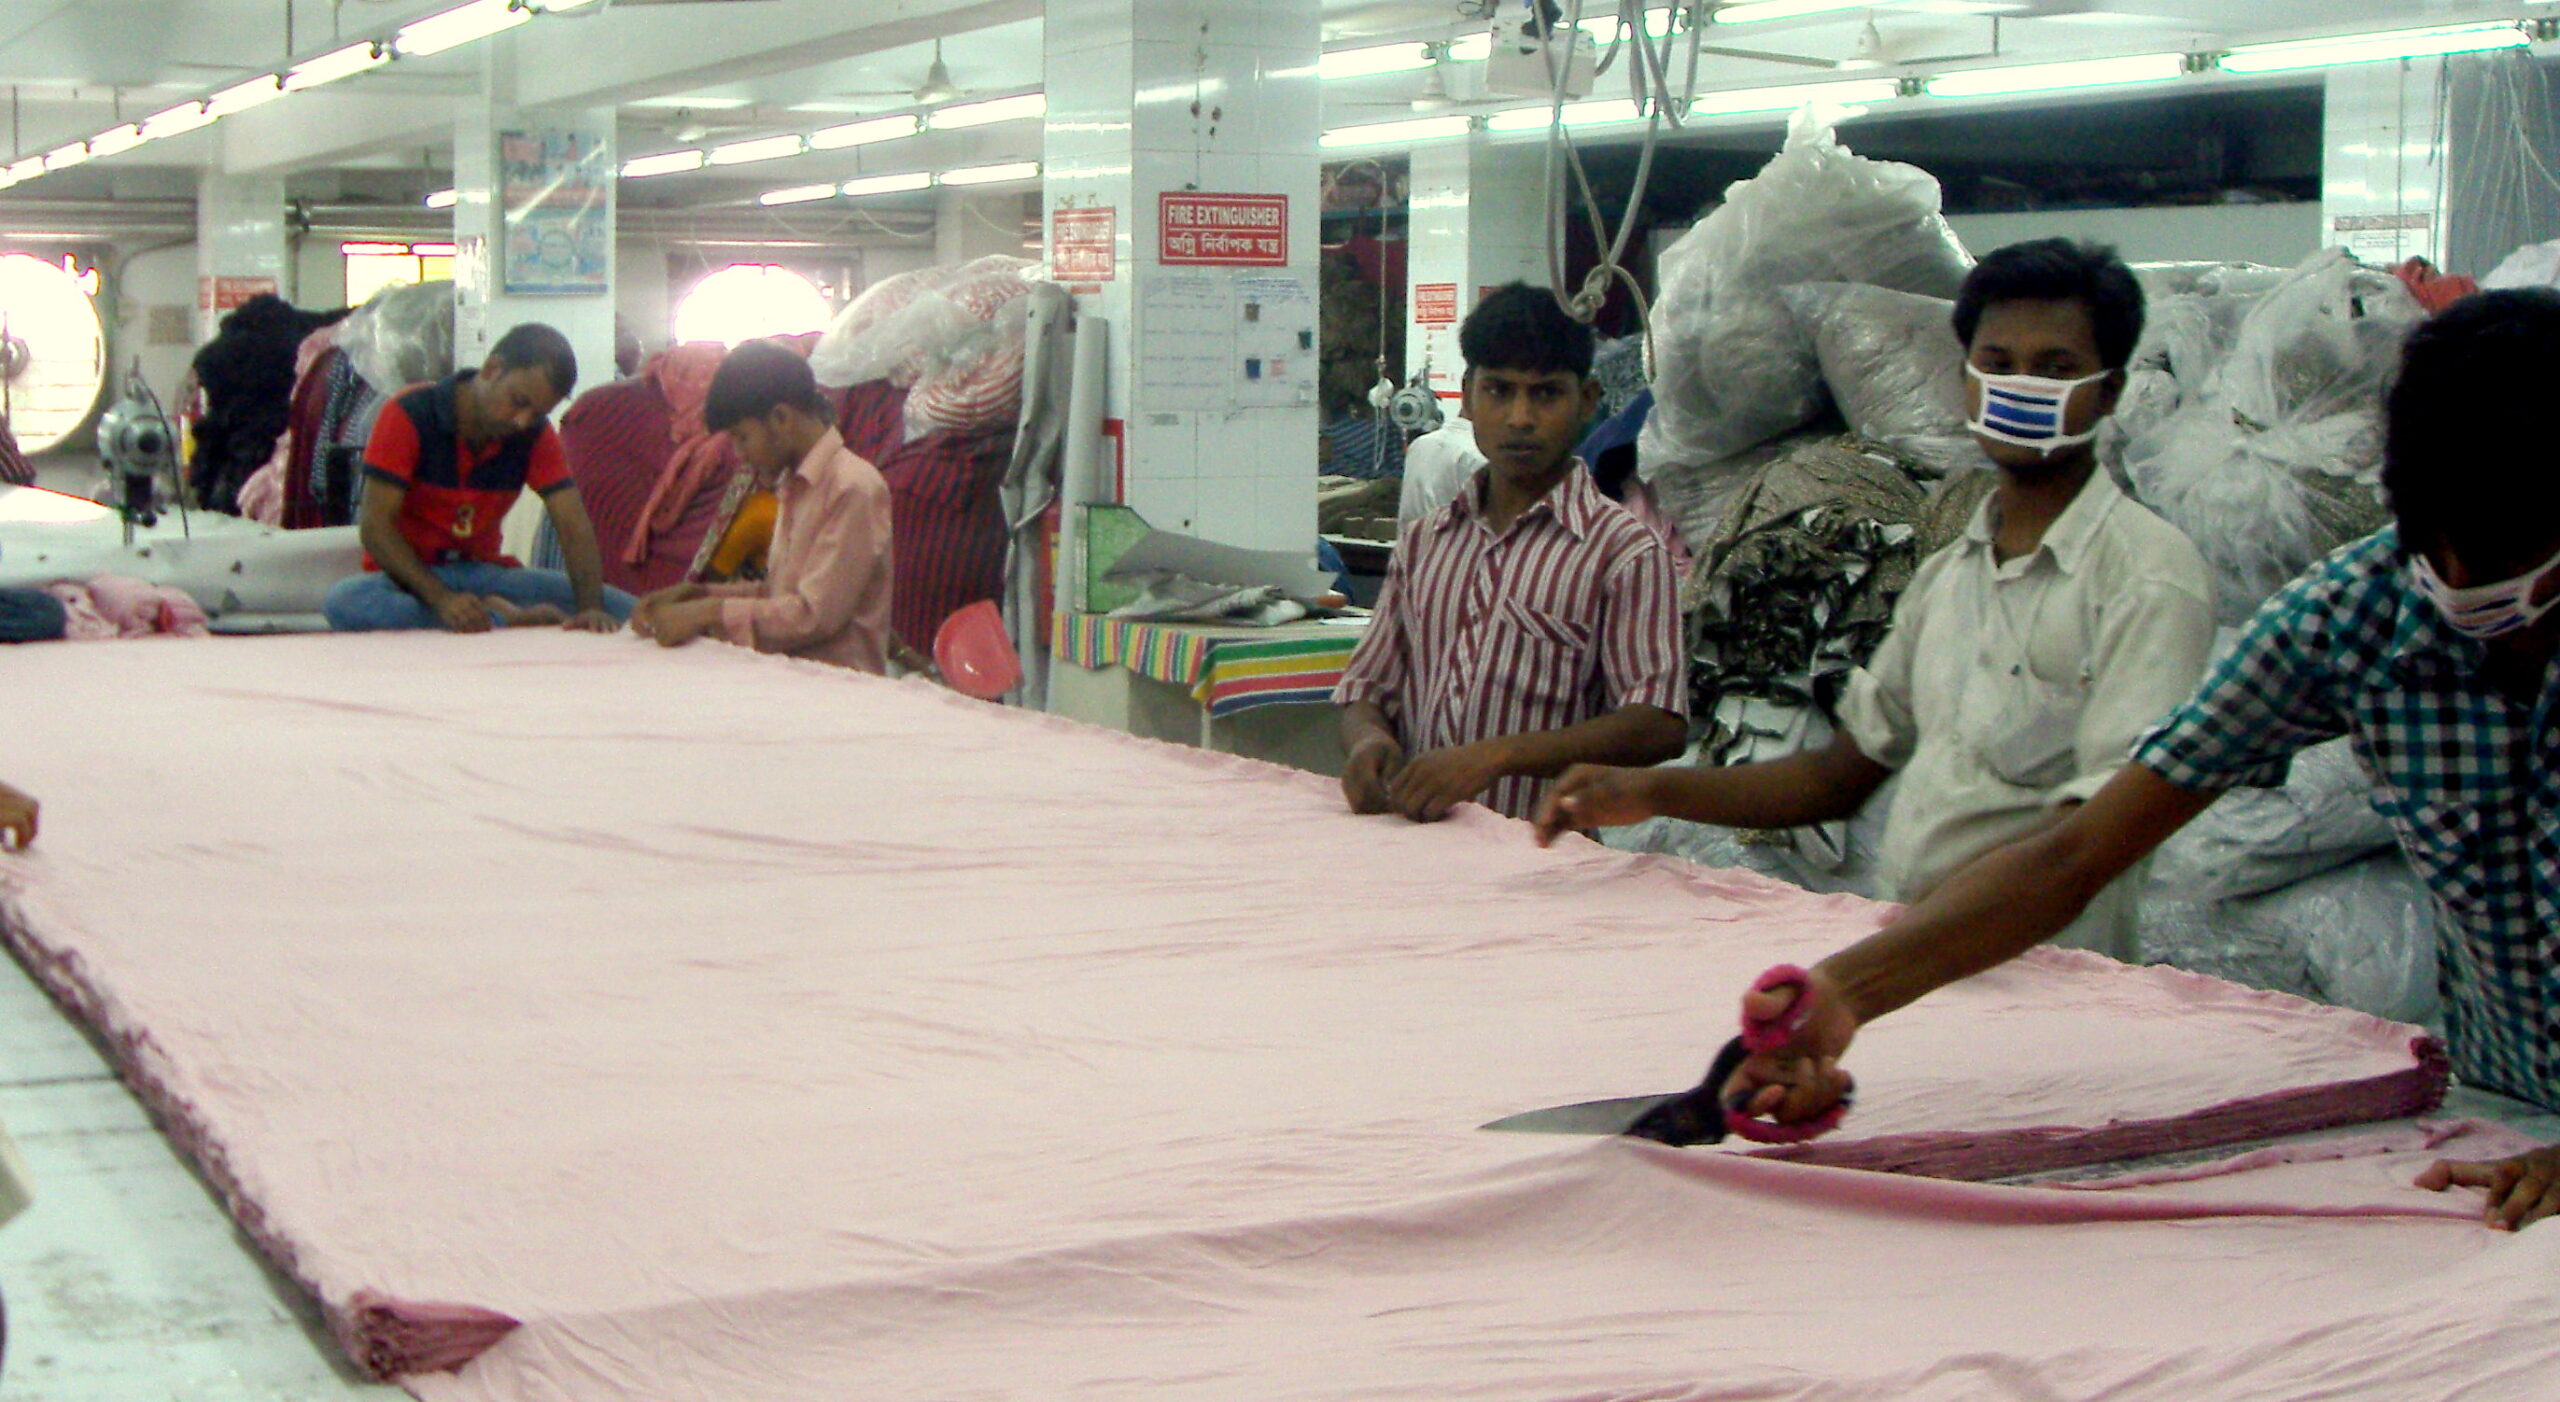
Due euro e ottanta è il costo dell’intera lavorazione di confezione, che comprende il tempo delle macchine, la supervisione, il controllo qualità e la manodopera diretta. La quota che corrisponde al salario di chi ha fisicamente lavorato sul capo è una parte di quel valore, nell’ordine dell’euro.
Rapportata al prezzo finale, la retribuzione diretta si colloca attorno all’uno o due per cento. È un ordine di grandezza coerente con quanto emerge dalle ricostruzioni indipendenti sulla struttura dei costi nell’abbigliamento, e vale la pena maneggiarlo con prudenza: cambia molto con il paese, con la complessità del capo e con il livello di automazione.
Il punto che conta è un altro. Con una voce così piccola, raddoppiarla incide sul costo di produzione per meno di un decimo. Le stime indipendenti sul divario fra minimo di legge e costo della vita nei paesi produttori sono raccolte da organismi come la rete che elabora i riferimenti salariali e da banche dati comparate come quelle sui salari nel mondo.
L’invenduto e i resi, le voci che non stanno sul cartellino
Nessuna delle due compare nella scomposizione, eppure entrambe sono già dentro i moltiplicatori. L’invenduto è il motivo per cui i ricarichi sono alti; i resi sono il motivo per cui nel commercio elettronico lo sono ancora di più.
Un reso costa la spedizione di ritorno, il controllo, l’eventuale rimessa a nuovo, il riconfezionamento e il tempo in cui il capo è fuori catalogo. Su categorie in cui il tasso di reso è elevato, come l’abbigliamento formale e le calzature, questa voce da sola può valere più della confezione.
Da qui una conseguenza pratica per chi compra: ordinare tre taglie per rendere due non è un servizio gratuito, è un costo che rientra nel prezzo di listino di tutti. Ridurre i resi misurandosi prima, come descritto nella guida alle scelte di acquisto ponderate, agisce sulla stessa voce.
Che cosa cambia quando il marchio vende solo online
Nella vendita diretta salta un passaggio: il marchio è anche il punto vendita, quindi uno dei due moltiplicatori scompare. In teoria la stessa maglia potrebbe stare sullo scaffale a poco più di quaranta euro con lo stesso margine complessivo.
Nella pratica succede raramente, per due ragioni. La prima è che il costo di acquisizione del cliente sostituisce l’affitto del negozio, e in molti settori è arrivato a livelli comparabili. La seconda è che il posizionamento di prezzo è una scelta commerciale: se il mercato accetta ottanta euro, abbassare a quaranta significa segnalare un prodotto diverso.
La differenza reale si vede su altre voci. Un marchio che vende diretto conosce la domanda in tempo reale, produce lotti più piccoli e riassortisce, quindi ha meno invenduto. Ha però più magazzino, più resi e più costi di spedizione. Il bilancio dipende dal caso, e la vendita diretta non implica automaticamente un prezzo più giusto.
Resta un elemento che nessuna scomposizione cattura: il tempo. Fra l’ordine al fornitore e l’incasso alla cassa passano molti mesi, durante i quali qualcuno ha anticipato il denaro. Di norma è la fabbrica, che produce e viene pagata a distanza di settimane dalla consegna, e quel costo finanziario non compare in nessuna voce ma pesa sul margine di chi sta più a monte, cioè su chi ha meno forza per negoziarlo.
Quale voce cresce quando la filiera migliora
Le due voci che si muovono sono il tessuto e la confezione, ed è qui che il meccanismo dei moltiplicatori diventa decisivo. Un euro in più di costo in fabbrica, moltiplicato due volte e con l’imposta sopra, diventa quasi sette euro sul cartellino.
Ne discende una scelta che i marchi affrontano di rado in pubblico. Un miglioramento salariale in fabbrica può essere moltiplicato come qualsiasi altro costo, e allora una maglia passa da ottanta a ottantasette euro; oppure può essere assorbito dal margine, e allora il prezzo sale di poco più di un euro. La prima strada è la prassi contabile; la seconda è una decisione.
La domanda da porre a un marchio che annuncia un impegno sui salari è precisamente questa: l’aumento è stato moltiplicato o assorbito. Chi ha assorbito lo dice, perché è un argomento forte. Chi ha moltiplicato di solito non risponde, e la verifica passa dalle liste fornitori e dai rapporti di filiera come in chi cuce davvero i capi che compriamo.
Domande frequenti
Questi numeri valgono per qualsiasi capo?
Valgono come ordine di grandezza per l’abbigliamento di fascia media venduto in negozio multimarca. Cambiano parecchio in tre casi: nei capi tecnici, dove il materiale pesa molto di più; nei capi molto lavorati, dove cresce la confezione; e nel lusso, dove il moltiplicatore complessivo è più alto e il rapporto fra prezzo e costo si allarga.
Un prezzo alto garantisce una filiera migliore?
No, e la scomposizione spiega perché. La parte del prezzo che dipende dalla produzione è minoritaria, quindi due capi con lo stesso costo di fabbrica possono stare sullo scaffale a quaranta o a duecento euro a seconda del posizionamento. Il prezzo esclude verso il basso alcune lavorazioni, ma non dimostra nulla verso l’alto.
Perché i saldi arrivano al cinquanta per cento senza perdite?
Perché a metà prezzo il capo si trova ancora sopra il prezzo all’ingrosso pagato dal negozio. La vendita in saldo riduce il margine ma resta positiva sul singolo pezzo, e libera spazio e liquidità. Sotto una certa soglia, invece, si scende sotto il costo di acquisto, ed è il punto in cui i ribassi si fermano o la merce viene ceduta ad altri canali.
Chi guadagna di più fra negozio e marchio?
In margine lordo il negozio, in margine netto quasi sempre il marchio, perché sostiene costi fissi diversi e distribuiti su volumi maggiori. Il confronto fra le due percentuali lorde è fuorviante e non dice niente sulla redditività reale delle due attività.
Comprare direttamente dal produttore conviene?
Sul prezzo sì, quando la vendita diretta viene trasferita al listino invece di essere trattenuta come margine. Sul resto dipende: un produttore che vende diretto raramente offre la stessa assistenza post vendita e la stessa politica di reso di un negozio, e il confronto va fatto sull’insieme e non sul solo cartellino.
Il conto degli ottanta euro non serve a stabilire se un capo sia caro. Serve a sapere dove guardare quando un marchio promette di migliorare qualcosa: le voci su cui si può agire davvero sono due, valgono nove euro su ottanta, e da lì passa tutto il resto.